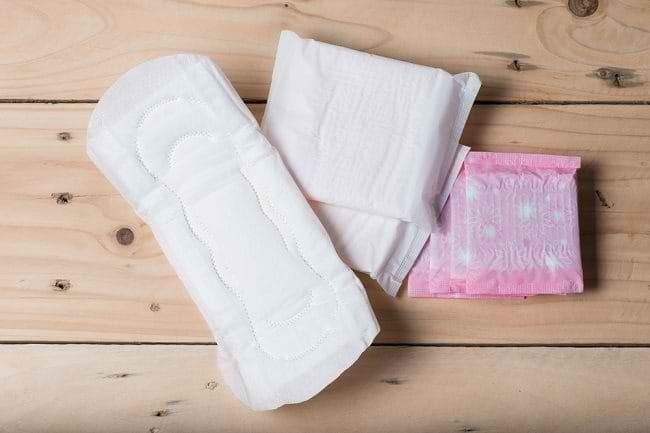
Pengamat pajak dari Center for Indonesia Taxation Analysis (CITA), Fajry Akbar, mengusulkan agar pemerintah memberikan fasilitas pembebasan Pajak Pertambahan Nilai (PPN) untuk produk pembalut. Menurutnya, produk menstruasi tersebut merupakan kebutuhan dasar perempuan yang harus dipenuhi secara rutin sehingga perlu mendapat perhatian dalam kebijakan perpajakan.
Fajry menilai, pengenaan PPN terhadap pembalut berpotensi menambah beban pengeluaran masyarakat, terutama kelompok berpenghasilan rendah. Pasalnya, kebutuhan menstruasi tidak dapat dihindari ataupun ditunda meskipun seseorang sedang menghadapi keterbatasan keuangan.
Ia mengusulkan agar pembalut dipertimbangkan masuk dalam kategori barang kebutuhan pokok yang memperoleh fasilitas pembebasan PPN. Kebijakan itu dinilai dapat mengurangi dampak sistem pajak konsumsi yang bersifat regresif, yakni ketika beban pajak relatif lebih besar dirasakan oleh masyarakat berpenghasilan rendah.
Menurut Fajry, masyarakat berpenghasilan rendah umumnya harus mengalokasikan porsi pendapatan yang lebih besar untuk memenuhi kebutuhan dasar dibandingkan kelompok berpenghasilan tinggi. Karena itu, pengeluaran rutin untuk membeli pembalut perlu dipertimbangkan dalam kebijakan perpajakan.
Selain sebagai kebutuhan dasar, Fajry menilai pembalut memiliki manfaat sosial yang dapat menjadi pertimbangan pemberian fasilitas pajak. Dalam kebijakan publik, barang yang memberikan manfaat lebih luas bagi masyarakat dikenal sebagai merit goods.
Ia mencontohkan buku yang memperoleh fasilitas pembebasan PPN karena dinilai memberikan manfaat bagi pendidikan dan peningkatan pengetahuan masyarakat. Menurutnya, pembalut juga dapat dipertimbangkan melalui sudut pandang serupa karena berkaitan dengan kesehatan dan kebersihan.
Fajry menjelaskan, fasilitas pembebasan PPN untuk buku telah diatur dalam Pasal 16B Undang-Undang Harmonisasi Peraturan Perpajakan (UU HPP). Ia menilai ketentuan tersebut juga dapat dipertimbangkan untuk memberikan fasilitas serupa terhadap produk menstruasi.
Selain itu, ia menyoroti adanya dimensi gender dalam pengeluaran untuk produk menstruasi. Sebab, pembalut secara khusus dibutuhkan oleh perempuan yang mengalami menstruasi sehingga beban pengeluaran untuk kebutuhan tersebut lebih banyak ditanggung perempuan.
Dari sisi penerimaan negara, Fajry memperkirakan potensi PPN yang tidak terkumpul apabila pembalut memperoleh fasilitas pembebasan melalui Pasal 16B UU HPP kurang dari Rp 1 triliun per tahun. Namun, ia menegaskan angka tersebut masih berupa perhitungan kasar.
Di tengah perbincangan mengenai pengenaan pajak tersebut, sejumlah perempuan juga mengungkapkan pandangan mereka terkait pengeluaran rutin untuk membeli pembalut.
Fitri Annisa (26), warga Jakarta Selatan, mengatakan harga satu bungkus pembalut mungkin tidak terlihat besar jika hanya dilihat dari satu kali pembelian. Namun, kebutuhan tersebut terus berulang setiap bulan dan jumlah produk yang dibutuhkan dapat berbeda-beda sesuai durasi menstruasi serta kebutuhan masing-masing perempuan.
Menurut Fitri, pengeluaran untuk pembalut seharusnya tidak hanya dilihat dari harga satu bungkus, tetapi juga akumulasi kebutuhan selama satu siklus menstruasi. Ia menilai, perempuan tidak dapat menyesuaikan kebutuhan tersebut dengan kondisi keuangan karena pembelian pembalut tidak bisa ditunda seperti kebutuhan lain, misalnya pakaian atau hiburan.
Fitri berharap pemerintah dapat mengevaluasi apakah kebijakan perpajakan yang berlaku sudah mempertimbangkan kebutuhan menstruasi, khususnya bagi perempuan berpenghasilan rendah. Ia juga menilai pembebasan PPN perlu diikuti dengan dampak nyata terhadap harga yang dibayarkan konsumen.
Hal serupa disampaikan Vita Syaputri (26), warga Jakarta Selatan. Ia mengaku biasanya mengeluarkan sekitar Rp 30.000 untuk membeli persediaan pembalut. Selama ini, ia tidak pernah secara khusus menghitung pengeluaran tersebut ataupun memperhatikan pajak yang dikenakan saat membeli produk menstruasi.
Namun, setelah isu PPN pembalut ramai dibicarakan di media sosial, Vita mulai mempertanyakan perlakuan pajak terhadap kebutuhan tersebut. Menurutnya, pembalut dan buku sama-sama memiliki fungsi penting meskipun kebutuhan keduanya berbeda.
Ia menilai pembebasan PPN pembalut layak dipertimbangkan apabila dapat membuat produk menstruasi lebih terjangkau. Selain itu, pemerintah juga dapat mempertimbangkan penyediaan pembalut gratis di sekolah maupun fasilitas umum, terutama bagi perempuan yang mengalami kesulitan ekonomi.
Sementara itu, Jane (29), warga Jakarta Pusat, mengatakan pembalut merupakan salah satu kebutuhan rutin yang harus masuk dalam anggaran rumah tangga. Setelah menikah, ia harus memperhitungkan berbagai pengeluaran, mulai dari kebutuhan bersama hingga kebutuhan pribadi.
Menurut Jane, pembelian pembalut berbeda dengan kebutuhan lain yang masih dapat ditunda. Ia juga berharap pemerintah lebih terbuka dalam menjelaskan alasan suatu barang memperoleh fasilitas perpajakan, sementara kebutuhan menstruasi belum mendapat perlakuan serupa.
Jane menilai penghapusan PPN perlu disertai evaluasi terhadap harga jual agar manfaat kebijakan benar-benar dirasakan konsumen.
Di sisi lain, Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat Direktorat Jenderal Pajak (DJP), Inge Diana Rismawanti, menjelaskan bahwa pembalut saat ini masih termasuk Barang Kena Pajak (BKP). Pada prinsipnya, barang konsumsi dikenai PPN, kecuali jenis barang tertentu yang memperoleh fasilitas berdasarkan ketentuan peraturan perundang-undangan.
Diana menegaskan, pembalut belum termasuk dalam kelompok barang yang memperoleh fasilitas pembebasan PPN. Ia juga menjelaskan bahwa pengenaan pajak terhadap pembalut bukan merupakan pajak khusus yang ditujukan kepada perempuan ataupun aktivitas menstruasi, melainkan bagian dari sistem PPN atas konsumsi barang.
Meski demikian, DJP memahami pentingnya produk menstruasi bagi kesehatan dan kebersihan. Menurut Diana, setiap usulan perubahan perlakuan perpajakan terhadap produk tersebut perlu dikaji dengan mempertimbangkan ketentuan hukum yang berlaku, dampaknya bagi masyarakat, serta implikasi fiskal terhadap penerimaan negara.
Dengan demikian, usulan pembebasan PPN pembalut tidak hanya berkaitan dengan besaran pajak yang dibayarkan konsumen, tetapi juga menyangkut dasar hukum dan efektivitas kebijakan dalam memastikan kebutuhan menstruasi dapat dijangkau oleh seluruh kelompok masyarakat.
Reinasya Mutiara Sringindari – Redaksi
